Domain industrial-art.de kaufen?
Wir ziehen mit dem Projekt
industrial-art.de um.
Sind Sie am Kauf der Domain
industrial-art.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain industrial-art.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
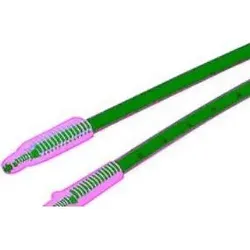
Omron Industrial Automation Optischer Näherungsschalter, AutomatisierungFaseroptiktyp: Kunststoff Anschlussart: Drahtanschluss Verbindung: Kabel Schutzklasse: IP67 Gehäusematerial: PE Versorgungsspannung: 12 bis 24 V dc Länge: 14 mm Maximale Betriebstemperatur: +70°C Die Faseroptik-Sensor Köpfe der E32-Serie sind in verschiedenen Formaten für eine Vielzahl von Anwendungen erhältlich. Sie verfügen über eine Schutzklasse von IP67 (IP50 für E32-L25). Alle Fasern bestehen aus 2 m langen schwarzen PE mit einem zulässigen minimalen Biegeradius von 25 mm. Die Länge ist mit dem mitgelieferten Schneidwerkzeug für die Einspeisung in die Verstärkeranschlüsse einstellbar. Der Betriebstemperaturbereich reicht von -40 bis +70 °C, was sie für ultra-flache Durchlichtfaseranwendungen wie Wafer-Mapping geeignet macht.112,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
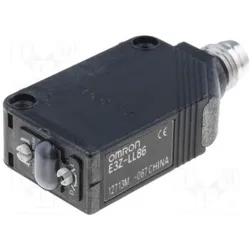
Omron Industrial Automation LASER sensor PNP, AutomatisierungDer LASER Sensor PNP von Omron Industrial Automation ist ein hochentwickelter optischer Sensor, der für präzise Automatisierungsanwendungen konzipiert wurde. Mit einer maximalen Erfassungsreichweite von 300 mm und einer minimalen Reichweite von 25 mm bietet dieser Sensor eine zuverlässige Lösung für verschiedene industrielle Anforderungen. Der Sensor arbeitet mit einer Betriebsspannung von 12 bis 24 V und ist für Betriebstemperaturen von -10 °C bis 55 °C geeignet, was ihn vielseitig einsetzbar macht. Die Reaktionszeit von 500 μs gewährleistet eine schnelle und präzise Erfassung von Objekten. Der Sensor ist mit einem M8 Stecker ausgestattet und bietet eine Schutzart von IP67, was ihn gegen Staub und Wasser schützt und somit für den Einsatz in anspruchsvollen Umgebungen geeignet ist. Der E3Z-LL88 Sensor ist ideal für Anwendungen, die eine zuverlässige Distanzmessung erfordern. - Maximale Erfassungsreichweite von 300 mm - Betriebstemperaturbereich von -10 °C bis 55 °C - Schnelle Reaktionszeit von 500 μs - Schutzart IP67 für den Einsatz in rauen Umgebungen - M8 Steckeranschluss für einfache Integration.268,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
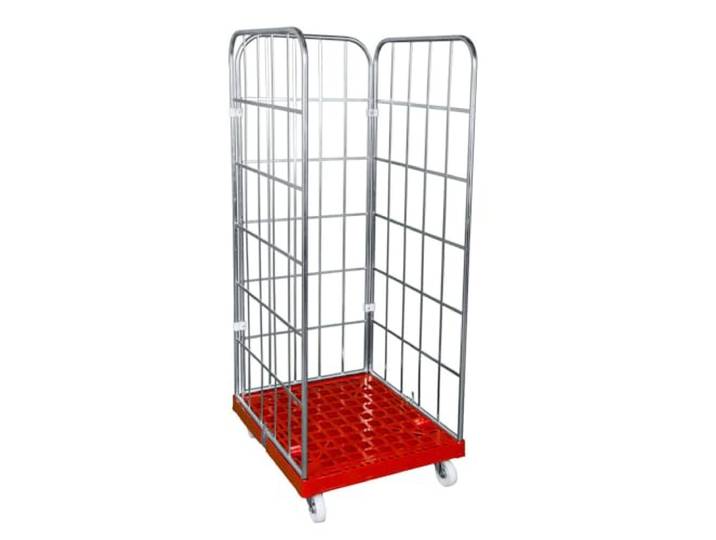
Abrollwerk Rollbehälter 1650 mm 3-seitig blau verzinkt Rollgitter Rollwagen – Lagertransportlösung für maximale Effizienz, stabile Konstruktion, ideal für Lagerhäuser und LogistikAbrollwerk Rollbehälter 1650 mm 3-seitig blau verzinkt Rollgitter Rollwagen – Lagertransportlösung für maximale Effizienz, stabile Konstruktion, ideal für Lagerhäuser und Logistik. 3-SEITIGER RUNDUMSCHUTZ: Dank der vier geschlossenen Seitenwände inklusive stabiler Frontwand ist Ihre Ladung während des Transports und der Lagerung optimal vor Stürzen und Stößen geschützt. Die perfekte Sicherheitslösung für empfindliche Güter. HOHE TRAGKRAFT BIS 500 KG: Der robuste Gitterwagen ist mit einer langlebigen HDPE-Kunststoffplatte aus hochwertigem Material ausgestattet. Er trägt zuverlässig schwere Lasten und ist für den intensiven Einsatz in Logistikzentren, Garagen oder Werkstätten konzipiert. EXZELLENTE WENDIGKEIT: Zwei Lenkrollen und zwei Bockrollen aus Polypropylen (PP) mit 108 mm Durchmesser ermöglichen ein präzises Manövrieren. Der Rollwagen bleibt selbst unter voller Beladung leichtgängig und lässt sich mühelos durch enge Arbeitsbereiche steuern. LANGLEBIGE CR3-VERZINKUNG: Die galvanisch verzinkte Oberfläche bietet einen hervorragenden Korrosionsschutz und hohe Widerstandsfähigkeit gegen mechanische Abnutzung. Die massive Rohrrahmen-Konstruktion garantiert maximale Stabilität im täglichen Dauereinsatz. OPTIMALE RAUMNUTZUNG: Mit einer Nutzhöhe von 1650 mm bietet der Rollwagen enormen Stauraum auf einer kompakten Grundfläche von 724 x 815 mm. Er navigiert mühelos durch Standardtüren und schmale Gänge, was die Effizienz Ihres Materialflusses deutlich steigert. Farbe:Blau267,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Integrierte Materialwirtschaft, Logistik, Beschaffung und Produktion, Fachbücher von Helmut WannenwetschLieferkettenmanagement im digitalen Zeitalter Heute wird oft der Begriff Industrie 4.0 verwendet, da der Digitalisierungsprozess zur Entwicklung nicht nur neuer Produktionsketten, sondern auch von Managementsystemen und -prozessen geführt hat. Um wettbewerbsfähig zu bleiben, müssen Unternehmen diese grundlegend neuen elektronischen Fortschritte und Technologien annehmen. Dieses praktische und lehrreiche Buch unterstützt effektiv die Umsetzung von Konzepten und ermöglicht es den Lesern, mehr über vernetztes Lieferkettenmanagement zu erfahren. Dies umfasst nicht nur Industrie und Handel, sondern auch die Weiterentwicklung von Produktion, Beschaffung und Servicelogistik, um den Standard 4.0 zu erfüllen. Aktualisierte Ausgabe mit erweitertem Inhalt Dieses Lehrbuch über Lieferkettenmanagement 4.0 ist eine erweiterte und aktualisierte Ausgabe, die neue Erkenntnisse zu Themen wie umfasst: Industrie 4.0, Produktion 4.0, Beschaffung 4.0, Distribution 4.0, Beschaffungs- und Einkaufsmanagement, Lieferantenmanagementsysteme, Nachhaltigkeit, Entsorgungslogistik und ökologische Logistik, Qualitätsmanagement, Standardisierungsstrategien und Komplexitätsmanagement, elektronische Beschaffung, Omnichannel-Distributionslogistik, nationale und internationale Transportdienstleisterlogistik, Risikomanagement und Risikokontrolle in der Lieferkette, Lager- und Kommissioniersysteme, Systeme des Lieferkettenmanagements, Produktion, Ersatzteil- und Servicelogistik, Lieferkettenkooperationen 4.0. Dieses Lehrbuch richtet sich an Studierende und Dozenten sowie Praktiker in kleinen, mittelständischen und grossen Unternehmen. Es enthält umfangreiche Fallstudien und praktische Beispiele aus Industrie und Handel, die einen detaillierten Einblick in aktuelle wirtschaftliche Entwicklungen bieten. Dank der enthaltenen Wiederholungsfragen mit entsprechenden Lösungen kann neu erlerntes Wissen schnell gefestigt und vertieft werden. Darüber hinaus enthält die Arbeit viele aktuelle Tabellen und Diagramme.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundzüge der Beschaffung, Produktion und Logistik, Fachbücher von Sebastian KummerEs stellt Ihnen aktuelle Konzepte und Werkzeuge aus der Praxis vor, die für das effiziente Management aller Aktivitäten entlang der gesamten Supply Chain vom Rohstofflieferanten bis zum Endkunden notwendig sind. Die 4. Auflage wurde sowohl inhaltlich als auch strukturell überarbeitet. Neben den beiden Fallstudien aus der Güter- und Dienstleistungsproduktion haben die Autoren kurze Exkurse ergänzt, die die konkrete Anwendung einzelner Konzepte in der betrieblichen Praxis demonstrieren. Im Grundlagenteil neu sind unter anderem Abschnitte zu den Themen Nachhaltigkeitsmanagement, Change Management und eine intensivere Behandlung von Geschäftsprozessen. Neuerungen im Teil Beschaffung betreffen vor allem Beschaffungspolitik, Dienstleistungseinkauf und elektronische Beschaffung. Anpassungen im Teil Produktion beziehen sich vorrangig auf das Produktionsmanagement sowie Projektmanagement. Erweiterungen im Teil Logistik betreffen vor allem Nachhaltigkeit in der Logistik, das Management von Logistikunternehmen sowie Informationsflüsse und -systeme in der Logistik, die mit der zunehmenden Digitalisierung von Geschäftsprozessen entlang der Supply Chain rasch an Bedeutung gewinnen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Omron Industrial Automation Optischer Näherungsschalter, AutomatisierungFaseroptiktyp: Kunststoff Anschlussart: Drahtanschluss Verbindung: Kabel Schutzklasse: IP67 Gehäusematerial: PE Versorgungsspannung: 12 bis 24 V dc Länge: 14 mm Maximale Betriebstemperatur: +70°C Die Faseroptik-Sensor Köpfe der E32-Serie sind in verschiedenen Formaten für eine Vielzahl von Anwendungen erhältlich. Sie verfügen über eine Schutzklasse von IP67 (IP50 für E32-L25). Alle Fasern bestehen aus 2 m langen schwarzen PE mit einem zulässigen minimalen Biegeradius von 25 mm. Die Länge ist mit dem mitgelieferten Schneidwerkzeug für die Einspeisung in die Verstärkeranschlüsse einstellbar. Der Betriebstemperaturbereich reicht von -40 bis +70 °C, was sie für ultra-flache Durchlichtfaseranwendungen wie Wafer-Mapping geeignet macht.112,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Omron Industrial Automation LASER sensor PNP, AutomatisierungDer LASER Sensor PNP von Omron Industrial Automation ist ein hochentwickelter optischer Sensor, der für präzise Automatisierungsanwendungen konzipiert wurde. Mit einer maximalen Erfassungsreichweite von 300 mm und einer minimalen Reichweite von 25 mm bietet dieser Sensor eine zuverlässige Lösung für verschiedene industrielle Anforderungen. Der Sensor arbeitet mit einer Betriebsspannung von 12 bis 24 V und ist für Betriebstemperaturen von -10 °C bis 55 °C geeignet, was ihn vielseitig einsetzbar macht. Die Reaktionszeit von 500 μs gewährleistet eine schnelle und präzise Erfassung von Objekten. Der Sensor ist mit einem M8 Stecker ausgestattet und bietet eine Schutzart von IP67, was ihn gegen Staub und Wasser schützt und somit für den Einsatz in anspruchsvollen Umgebungen geeignet ist. Der E3Z-LL88 Sensor ist ideal für Anwendungen, die eine zuverlässige Distanzmessung erfordern. - Maximale Erfassungsreichweite von 300 mm - Betriebstemperaturbereich von -10 °C bis 55 °C - Schnelle Reaktionszeit von 500 μs - Schutzart IP67 für den Einsatz in rauen Umgebungen - M8 Steckeranschluss für einfache Integration.268,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Abrollwerk Rollbehälter 1650 mm 3-seitig blau verzinkt Rollgitter Rollwagen – Lagertransportlösung für maximale Effizienz, stabile Konstruktion, ideal für Lagerhäuser und LogistikAbrollwerk Rollbehälter 1650 mm 3-seitig blau verzinkt Rollgitter Rollwagen – Lagertransportlösung für maximale Effizienz, stabile Konstruktion, ideal für Lagerhäuser und Logistik. 3-SEITIGER RUNDUMSCHUTZ: Dank der vier geschlossenen Seitenwände inklusive stabiler Frontwand ist Ihre Ladung während des Transports und der Lagerung optimal vor Stürzen und Stößen geschützt. Die perfekte Sicherheitslösung für empfindliche Güter. HOHE TRAGKRAFT BIS 500 KG: Der robuste Gitterwagen ist mit einer langlebigen HDPE-Kunststoffplatte aus hochwertigem Material ausgestattet. Er trägt zuverlässig schwere Lasten und ist für den intensiven Einsatz in Logistikzentren, Garagen oder Werkstätten konzipiert. EXZELLENTE WENDIGKEIT: Zwei Lenkrollen und zwei Bockrollen aus Polypropylen (PP) mit 108 mm Durchmesser ermöglichen ein präzises Manövrieren. Der Rollwagen bleibt selbst unter voller Beladung leichtgängig und lässt sich mühelos durch enge Arbeitsbereiche steuern. LANGLEBIGE CR3-VERZINKUNG: Die galvanisch verzinkte Oberfläche bietet einen hervorragenden Korrosionsschutz und hohe Widerstandsfähigkeit gegen mechanische Abnutzung. Die massive Rohrrahmen-Konstruktion garantiert maximale Stabilität im täglichen Dauereinsatz. OPTIMALE RAUMNUTZUNG: Mit einer Nutzhöhe von 1650 mm bietet der Rollwagen enormen Stauraum auf einer kompakten Grundfläche von 724 x 815 mm. Er navigiert mühelos durch Standardtüren und schmale Gänge, was die Effizienz Ihres Materialflusses deutlich steigert. Farbe:Blau267,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.